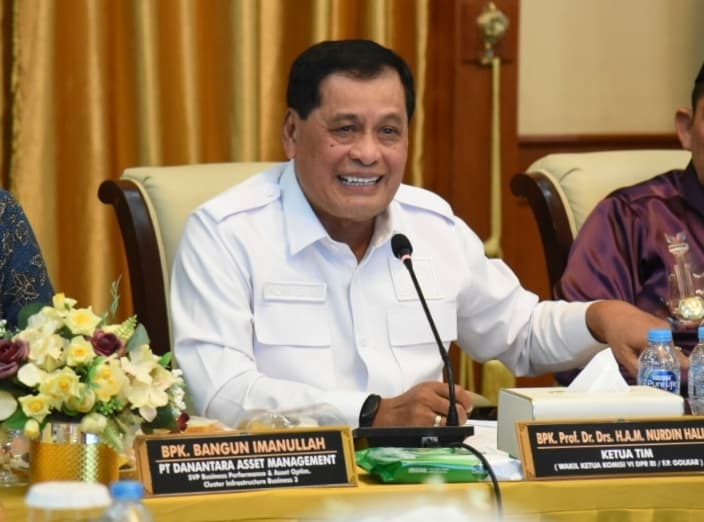
Pantau - Wakil Ketua Komisi XI DPR RI Hanif Dhakiri meminta penguatan pengawasan perbankan, deteksi dini kegagalan bank, serta penegakan hukum terhadap pihak yang bertanggung jawab atas kegagalan bank menyusul pencabutan izin 48 Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) di Jawa Barat.
Hanif menegaskan bahwa penanganan bank gagal harus mengutamakan perlindungan hak nasabah, percepatan pembayaran klaim penjaminan simpanan, dan pemulihan aset melalui proses likuidasi.
Pernyataan tersebut disampaikan Hanif saat menanggapi paparan Lembaga Penjamin Simpanan (LPS) dalam kegiatan di Bandung Barat, Jawa Barat, Jumat (9/10/2026).
Menurutnya, jumlah bank yang telah dicabut izin usahanya menjadi perhatian dalam mengevaluasi efektivitas pengawasan dan pencegahan kecurangan di sektor perbankan.
“Ini tentu perlu menjadi perhatian kita bersama, terutama terkait dengan soal efektivitas pengawasan, kemudian soal deteksi dini, dan juga soal pencegahan fraud,” ujar Hanif.
DPR Soroti Pencabutan Izin 48 BPR dan BPRS di Jawa Barat
Berdasarkan paparan LPS, sebanyak 48 BPR dan BPRS di Jawa Barat tercatat telah mengalami pencabutan izin usaha.
Hanif menilai kondisi tersebut menunjukkan pentingnya evaluasi terhadap sistem pengawasan dan mekanisme deteksi dini untuk mencegah kegagalan bank.
Menurut politikus Fraksi Partai Kebangkitan Bangsa (PKB) tersebut, pengawasan perlu mampu mengidentifikasi potensi masalah sebelum kondisi keuangan bank memburuk.
Ia juga menekankan pentingnya pencegahan praktik kecurangan atau fraud yang dapat berkontribusi terhadap kegagalan lembaga perbankan.
Selain aspek pencegahan, Hanif meminta proses penanganan bank gagal dievaluasi berdasarkan hasil pemulihan aset dan kecepatan penyelesaian likuidasi.
“Isunya bukan semata soal berapa banyak bank yang selesai dilikuidasi, tetapi juga seberapa banyak aset yang berhasil dipulihkan dalam waktu berapa lama prosesnya itu. Dan juga termasuk pertanggungjawaban pihak-pihak yang menyebabkan kegagalan bank ini seperti apa,” jelasnya.
LPS dan OJK Perkuat Koordinasi Penanganan Bank Gagal
Anggota Dewan Komisioner LPS Bidang Program Penjaminan Simpanan dan Resolusi Bank Doddy Zulverdi menjelaskan bahwa LPS terus berkoordinasi dengan Otoritas Jasa Keuangan (OJK) dalam menangani dugaan pelanggaran hukum terkait kegagalan bank.
Koordinasi tersebut dilakukan untuk memastikan apakah OJK telah menjalankan investigasi dan proses hukum sebelum izin usaha bank dicabut.
Apabila proses investigasi belum dilakukan oleh OJK, LPS dapat melaksanakan penyelidikan sesuai dengan kewenangannya dalam penanganan bank gagal.
“Kalaupun kemudian proses itu belum dijalankan oleh OJK, proses investigasi atas masalah hukum yang dilakukan oleh pemilik yang menjadi penyebab kegagalan itu, kami kemudian yang melakukan sendiri,” ungkap Doddy.
Menurutnya, dugaan pelanggaran hukum oleh pemilik atau pengurus bank yang berkaitan dengan penyebab kegagalan akan ditindaklanjuti sesuai ketentuan yang berlaku.
LPS juga dapat meneruskan perkara melalui proses hukum hingga ke pengadilan apabila ditemukan indikasi pelanggaran.
DPR Minta Pemulihan Aset dan Pertanggungjawaban Hukum Diutamakan
Hanif menegaskan bahwa keberhasilan penanganan bank gagal tidak cukup dinilai dari jumlah lembaga perbankan yang telah menyelesaikan proses likuidasi.
Ia meminta LPS memperhatikan besarnya aset yang berhasil dipulihkan serta waktu yang dibutuhkan untuk menyelesaikan proses tersebut.
Pertanggungjawaban hukum terhadap pihak yang menyebabkan kegagalan bank juga dinilai menjadi bagian penting dalam proses penyelesaian.
Sementara itu, Doddy menjelaskan bahwa LPS berupaya menindaklanjuti pemulihan kerugian setelah proses hukum menghasilkan putusan sesuai mekanisme yang berlaku.
Langkah tersebut dilakukan agar pihak yang terbukti bertanggung jawab atas kegagalan bank dapat dimintai pertanggungjawaban.
Di sisi lain, pembayaran klaim penjaminan simpanan kepada nasabah juga harus berjalan cepat sesuai ketentuan yang berlaku.
LPS Akan Perkuat Edukasi Penjaminan Simpanan Melalui Kanal Digital
Hanif turut meminta peningkatan literasi masyarakat mengenai program penjaminan simpanan yang diselenggarakan LPS.
Menurutnya, nasabah perlu memahami jenis produk simpanan yang dijamin serta persyaratan yang harus dipenuhi agar memperoleh perlindungan.
Menanggapi hal tersebut, Doddy mengakui bahwa penyampaian informasi mengenai penjaminan simpanan masih perlu diperkuat.
Ia menyebutkan bahwa ketentuan LPS telah mewajibkan bank memberikan informasi mengenai status penjaminan produk simpanan kepada nasabah.
Namun, penyampaian informasi tersebut dinilai perlu diperluas melalui layanan dan media digital yang digunakan masyarakat.
“Kita mungkin harus juga masuk kepada wilayah yang sebetulnya lebih kepada yang digital,” ujar Doddy.
Doddy menjelaskan bahwa informasi mengenai status penjaminan perlu ditampilkan secara lebih jelas pada berbagai saluran penawaran produk perbankan.
Dengan demikian, nasabah dapat mengetahui apakah produk simpanan yang ditawarkan memenuhi ketentuan penjaminan LPS.
Penguatan koordinasi LPS dan OJK, peningkatan pengawasan, serta edukasi kepada nasabah diharapkan dapat memperbaiki penanganan bank gagal sekaligus menjaga kepercayaan masyarakat terhadap sistem perbankan.
- Penulis :
- Aditya Yohan