Pantau - Pertumbuhan ekonomi digital Indonesia dinilai perlu diimbangi dengan tata kelola perpajakan yang adaptif untuk mengantisipasi berkembangnya shadow economy atau aktivitas ekonomi yang tidak tercatat secara resmi maupun sulit dilacak otoritas pajak.
Laporan e-Conomy SEA 2025 yang disusun Google, Temasek, dan Bain & Company memperkirakan nilai gross merchandise value (GMV) ekonomi digital Indonesia mencapai sekitar 99 miliar dolar AS pada 2025, meningkat dari sekitar 87 miliar dolar AS pada 2024.
Sementara itu, Global Shadow Economy Report 2025 dari Ernst & Young memperkirakan shadow economy Indonesia mencapai sekitar 326 miliar dolar AS atau 23,8 persen dari produk domestik bruto (PDB).
Angka tersebut tidak menunjukkan bahwa seluruh aktivitas shadow economy merupakan transaksi ilegal atau seluruh nilainya dapat dikonversikan menjadi potensi penerimaan pajak.
Coretax Jadi Fondasi Administrasi Pajak Digital
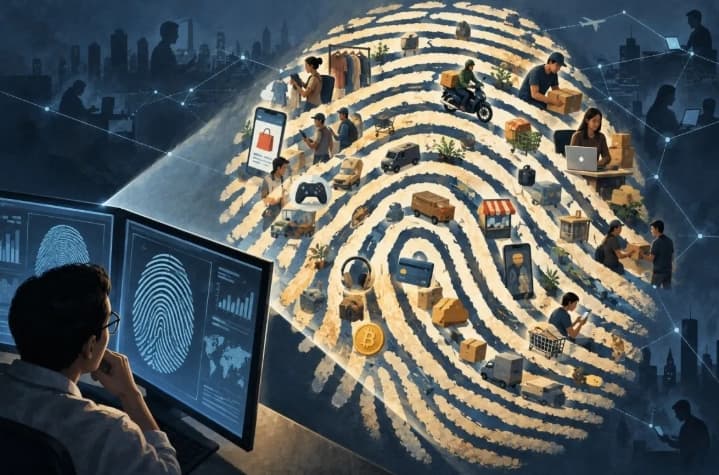
Aktivitas ekonomi digital meninggalkan sejumlah jejak seperti promosi produk, harga, transaksi, pembayaran, pengiriman barang, hingga aktivitas affiliate marketing yang dapat digunakan untuk menggambarkan kegiatan ekonomi.
Implementasi Coretax Direktorat Jenderal Pajak (DJP) sejak 2025 menjadi salah satu fondasi integrasi proses administrasi perpajakan mulai registrasi, pelaporan SPT, pembayaran, pemeriksaan hingga penagihan.
Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025 juga menjadi dasar penunjukan pihak lain, termasuk penyelenggara perdagangan melalui sistem elektronik, sebagai pemungut PPh Pasal 22 atas penghasilan pedagang dalam negeri melalui perdagangan elektronik.
Ketentuan tersebut menggunakan tarif 0,5 persen sesuai syarat yang diatur dalam regulasi.
Mekanisme itu tidak menciptakan jenis pajak baru, tetapi mengubah cara pemenuhan kewajiban dengan melibatkan pihak yang ditunjuk untuk melakukan pemungutan.
AI Bisa Digunakan Mendeteksi Risiko Pajak
Kecerdasan buatan atau artificial intelligence (AI) dapat dimanfaatkan untuk membaca pola aktivitas ekonomi digital dalam jumlah data besar dan mengidentifikasi ketidaksesuaian antara kegiatan usaha dengan administrasi perpajakan.
Laporan OECD dalam Tax Administration 2025 mencatat 87 persen administrasi pajak menggunakan big data untuk kepentingan analitis.
Dari administrasi pajak yang menggunakan AI, sekitar 64,1 persen memanfaatkannya dalam proses penilaian risiko dan 74,4 persen untuk mendeteksi penghindaran pajak dan fraud.
OECD juga mencatat sekitar 69 persen administrasi pajak telah menggunakan AI pada 2023, sementara 24 persen lainnya berada dalam tahap implementasi.
Penggunaan teknologi tersebut turut disertai mekanisme pengendalian, dengan OECD mencatat 87 persen administrasi yang memakai AI telah menerapkan pembatasan penggunaannya dan sekitar 40 persen mempunyai kerangka etika AI.
Sistem Peringatan Dini Dinilai Perlu Dikembangkan
Perubahan aktivitas ekonomi digital yang berlangsung cepat mendorong kebutuhan terhadap early warning system untuk mengidentifikasi pola ketidakpatuhan sebelum berkembang lebih besar.
Ketika aktivitas ekonomi meningkat secara konsisten tetapi tidak sejalan dengan data administrasi perpajakan, sistem dapat memberikan sinyal yang kemudian ditindaklanjuti melalui edukasi maupun permintaan klarifikasi.
Pendekatan tersebut menggeser pengawasan dari enforcement after non-compliance menuju preventive compliance dengan memberikan kesempatan kepada wajib pajak untuk melakukan pembetulan dan memenuhi kewajibannya sejak dini.
Pengembangan Coretax juga dinilai perlu diarahkan untuk membaca economic fingerprints atau jejak ekonomi wajib pajak melalui keterkaitan kegiatan usaha, pembayaran, aset, transaksi perdagangan, aktivitas digital, dan kewajiban perpajakan.
OECD mencatat sekitar 85 persen administrasi pajak yang disurvei telah melakukan penilaian terhadap kualitas data yang diterima atau dikumpulkan.
Penguatan pengawasan berbasis data tetap membutuhkan informasi yang relevan, legal, proporsional, berkualitas, terlindungi, dan dapat dipertanggungjawabkan agar transformasi digital administrasi perpajakan tetap memperhatikan kerahasiaan data serta hak wajib pajak.
- Penulis :
- Aditya Yohan