Pantau - Lembaga Penjamin Simpanan (LPS) mengingatkan nasabah Bank Perekonomian Rakyat (BPR) bahwa simpanan dengan tingkat bunga melebihi batas penjaminan 6,25 persen berisiko dinyatakan tidak layak bayar apabila bank mengalami kegagalan dan dilikuidasi.
Anggota Dewan Komisioner LPS Bidang Program Penjaminan Simpanan dan Resolusi Bank, Doddy Zulverdi, menegaskan bahwa kepatuhan terhadap batas bunga penjaminan menjadi salah satu persyaratan utama agar dana nasabah memperoleh perlindungan.
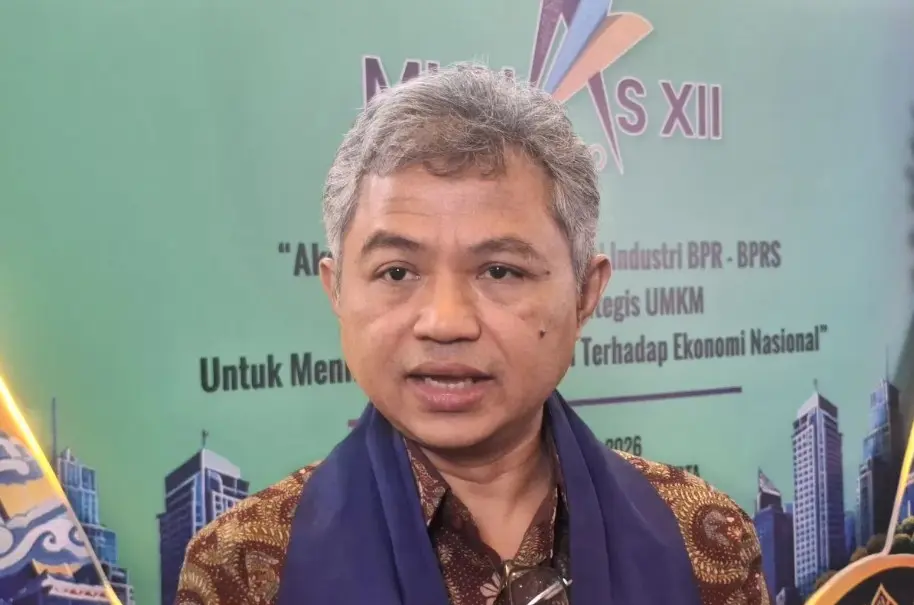
Peringatan tersebut disampaikan Doddy dalam kegiatan Seminar Nasional dan Musyawarah Nasional (Munas) XII Perhimpunan Bank Perekonomian Rakyat Indonesia (Perbarindo) di Jakarta, Senin, 19 Oktober 2026.
Doddy mengungkapkan bahwa pelanggaran terhadap batas tingkat bunga penjaminan menjadi salah satu penyebab utama simpanan nasabah tidak memenuhi persyaratan pembayaran klaim ketika LPS menangani bank yang dilikuidasi.
"Sekitar dua per tiga dari simpanan yang dinyatakan tidak layak bayar pada bank yang dilikuidasi disebabkan oleh bunga yang melebihi tingkat bunga penjaminan," kata Doddy.
Temuan tersebut menunjukkan pentingnya nasabah memperhatikan ketentuan penjaminan sebelum menempatkan dana pada produk simpanan yang menawarkan bunga tinggi.
Bunga Penjaminan BPR Ditetapkan 6,25 Persen hingga Januari 2027
LPS menetapkan tingkat bunga penjaminan untuk simpanan rupiah pada BPR sebesar 6,25 persen yang berlaku mulai 1 Oktober 2026 hingga 31 Januari 2027.
Sementara itu, tingkat bunga penjaminan simpanan rupiah pada bank umum ditetapkan sebesar 3,75 persen untuk periode yang sama.
Adapun tingkat bunga penjaminan simpanan valuta asing pada bank umum ditetapkan sebesar 2,00 persen.
Dengan ketentuan tersebut, tingkat bunga penjaminan simpanan rupiah pada BPR lebih tinggi 2,50 poin persentase dibandingkan dengan bank umum.
Doddy menjelaskan bahwa perbedaan tingkat bunga tersebut telah mempertimbangkan kondisi dan kebutuhan BPR agar tetap memiliki daya saing dalam menghimpun dana masyarakat.
"Jadi angka 6,25 persen itu tentu saja juga sudah memperhitungkan bagaimana level itu tetap menjaga daya saing BPR dibandingkan dengan bank umum," ujarnya.
Menurut Doddy, sebagian bank menawarkan bunga simpanan lebih tinggi daripada batas penjaminan sebagai strategi untuk menarik dana masyarakat dalam waktu relatif cepat.
Penawaran tersebut dapat terlihat menguntungkan karena memberikan potensi imbal hasil lebih besar dibandingkan dengan produk simpanan lainnya.
Namun, nasabah perlu memahami bahwa bunga yang melampaui ketentuan LPS dapat menyebabkan simpanan tidak memenuhi syarat pembayaran klaim apabila bank mengalami kegagalan.
Oleh karena itu, nasabah diminta tidak hanya mempertimbangkan besaran keuntungan yang ditawarkan, tetapi juga memastikan tingkat bunga simpanan sesuai dengan ketentuan penjaminan yang berlaku.
Sebanyak 99,97 Persen Rekening BPR dan BPRS Berada dalam Batas Penjaminan
LPS mencatat sebagian besar rekening nasabah BPR dan Bank Perekonomian Rakyat Syariah (BPRS) berada dalam cakupan batas maksimal nilai penjaminan.
Berdasarkan data LPS per Agustus 2026, sebanyak 15,59 juta rekening nasabah BPR dan BPRS memiliki saldo simpanan hingga Rp2 miliar.
Jumlah tersebut setara dengan 99,97 persen dari seluruh rekening nasabah BPR dan BPRS yang tercatat pada periode tersebut.
LPS memberikan jaminan simpanan maksimal sebesar Rp2 miliar per nasabah per bank dengan ketentuan seluruh persyaratan penjaminan harus dipenuhi.
Meski demikian, Doddy mengingatkan bahwa rekening dengan saldo di bawah atau sama dengan Rp2 miliar tidak secara otomatis dinyatakan layak bayar apabila bank mengalami kegagalan dan dilikuidasi.
Kelayakan pembayaran klaim tetap ditentukan melalui pemeriksaan terhadap ketentuan penjaminan, termasuk tingkat bunga simpanan dan ketertiban pencatatan dana nasabah.
Dengan demikian, jumlah simpanan yang berada dalam batas maksimal penjaminan belum menjadi satu-satunya dasar bagi LPS untuk menyetujui pembayaran klaim.
Nasabah Wajib Penuhi Prinsip 3T agar Simpanan Layak Dibayar
LPS menegaskan bahwa perlindungan simpanan nasabah harus memenuhi prinsip 3T sebagai dasar penentuan kelayakan pembayaran klaim penjaminan.
Prinsip pertama adalah simpanan harus tercatat secara resmi dalam pembukuan bank sehingga keberadaan dan nilai dana nasabah dapat diverifikasi.
Prinsip kedua adalah tingkat bunga simpanan yang diterima nasabah tidak boleh melebihi tingkat bunga penjaminan yang ditetapkan LPS.
Prinsip ketiga adalah nasabah tidak melakukan tindakan yang merugikan bank karena hal tersebut dapat memengaruhi kelayakan pembayaran klaim.
"Seluruh simpanan wajib tercatat dalam pembukuan, bunga simpanan tidak melebihi tingkat bunga penjaminan, dan data nasabah dijaga tetap akurat dan mutakhir," ucap Doddy.
Selain mengingatkan batas bunga penjaminan, Doddy menyoroti pentingnya ketertiban administrasi dan pencatatan simpanan dalam sistem pembukuan bank.
LPS masih menemukan sejumlah persoalan ketika menangani bank bermasalah, termasuk dana nasabah yang tidak tercatat dalam pembukuan.
Persoalan lainnya adalah ketidakakuratan data nasabah sehingga informasi yang tersedia tidak sepenuhnya sesuai dengan identitas maupun kondisi pemilik simpanan.
Ketidaktertiban pencatatan tersebut dapat menghambat proses verifikasi LPS ketika menentukan kelayakan pembayaran klaim penjaminan.
Dalam kondisi tertentu, persoalan administrasi juga dapat memperlambat pembayaran klaim bahkan menyebabkan sebagian simpanan tidak memenuhi persyaratan pembayaran.
Karena itu, nasabah diminta memastikan seluruh dana simpanannya telah tercatat secara resmi dalam pembukuan bank dan memeriksa tingkat bunga yang diterima.
Pengelola BPR juga diminta menjaga ketepatan pencatatan simpanan serta memastikan data nasabah selalu akurat dan diperbarui sesuai kondisi terkini.
Simpanan Syariah Memiliki Ketentuan Penjaminan Tersendiri
Doddy menjelaskan bahwa ketentuan tingkat bunga penjaminan tidak diterapkan terhadap simpanan yang menggunakan prinsip syariah.
Untuk simpanan pada BPRS, mekanisme penjaminan mengikuti ketentuan tersendiri yang disesuaikan dengan prinsip syariah.
Dengan demikian, simpanan syariah tidak menggunakan batas bunga sebagaimana diterapkan pada produk simpanan konvensional.
LPS juga meminta industri perbankan lebih aktif menyampaikan informasi mengenai tingkat bunga penjaminan kepada masyarakat.
Informasi tersebut perlu disampaikan secara transparan melalui berbagai saluran komunikasi, termasuk kanal digital yang digunakan bank dalam memberikan layanan kepada nasabah.
Keterbukaan informasi diharapkan membantu masyarakat memahami risiko penempatan dana pada produk simpanan yang menawarkan tingkat bunga melebihi batas penjaminan LPS.
Doddy menekankan bahwa disiplin dalam pengelolaan simpanan menjadi faktor penting untuk menjaga kepercayaan masyarakat terhadap industri BPR dan BPRS.
Kepercayaan tersebut diperlukan agar BPR dan BPRS dapat terus menjalankan perannya sebagai lembaga keuangan yang mendukung kegiatan ekonomi masyarakat di berbagai daerah.
Salah satu peran penting BPR dan BPRS adalah menyediakan akses pembiayaan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang membutuhkan dukungan permodalan.
Melalui penerapan ketentuan penjaminan, ketertiban administrasi, dan keterbukaan informasi, LPS berharap kepercayaan masyarakat terhadap industri BPR dan BPRS tetap terjaga.
LPS kembali mengingatkan bahwa simpanan dengan saldo maksimal Rp2 miliar hanya dapat memperoleh pembayaran klaim apabila memenuhi seluruh persyaratan penjaminan, termasuk prinsip 3T.
- Penulis :
- Shila Glorya