Pantau - Direktorat Jenderal Pajak (DJP) Kementerian Keuangan memastikan penerapan Sistem Pemungutan Pajak Transaksi Digital Luar Negeri (SPP-TDLN) tidak menimbulkan pungutan Pajak Pertambahan Nilai (PPN) berganda maupun mengenakan pajak secara otomatis terhadap seluruh transaksi transfer uang ke luar negeri.
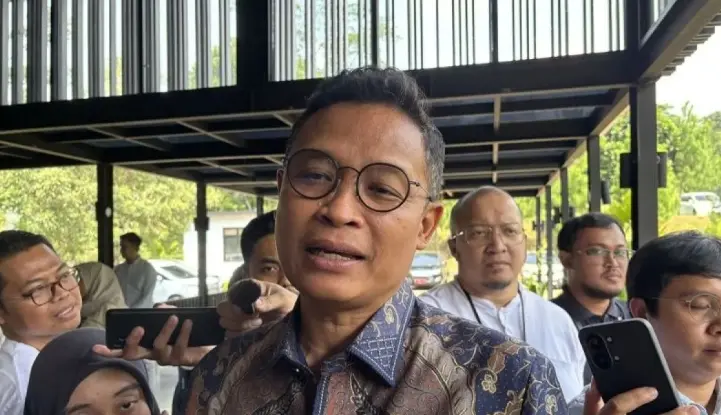
Direktur Jenderal Pajak Bimo Wijayanto menjelaskan bahwa SPP-TDLN merupakan mekanisme pemungutan PPN berbasis teknologi yang dirancang untuk melengkapi sistem PPN Perdagangan Melalui Sistem Elektronik (PMSE).
Bimo menegaskan kebijakan tersebut bukan jenis pajak baru dan tidak mengubah tarif PPN yang saat ini berlaku.
Penjelasan itu disampaikan dalam paparan bertajuk "Kebijakan Perpajakan Terkini" yang dikutip di Bogor, Jawa Barat, Jumat (13/11/2026).
DJP Tegaskan SPP-TDLN Bukan Pajak Baru
Bimo Wijayanto mengatakan penerapan SPP-TDLN bertujuan menciptakan perlakuan perpajakan yang adil bagi pelaku usaha dan konsumen dalam transaksi digital lintas negara.
“Kebijakan SPP-TDLN ini kami hadirkan dengan tujuan utama mewujudkan keadilan bagi semua pihak. Adil bagi penjual di dalam maupun luar negeri, serta adil bagi konsumen Indonesia di mana pun mereka berbelanja,” kata Bimo.
Menurutnya, sistem tersebut dikembangkan untuk melengkapi mekanisme pemungutan PPN PMSE yang telah berjalan sebelumnya.
SPP-TDLN berfungsi sebagai sarana pemungutan PPN atas pemanfaatan barang dan jasa digital yang berasal dari luar daerah pabean Indonesia.
Dengan mekanisme tersebut, DJP memastikan tidak terjadi pemungutan PPN dua kali atas transaksi yang sama.
Bimo juga menegaskan bahwa penerapan sistem baru tidak disertai perubahan tarif PPN.
Transfer Uang Pribadi dan Remitansi Tidak Otomatis Dikenakan PPN
DJP memberikan penjelasan terkait kekhawatiran masyarakat mengenai kemungkinan pengenaan pajak terhadap transfer uang lintas negara.
Bimo menegaskan bahwa objek transaksi harus dibedakan antara pengiriman dana pribadi dan pembelian barang atau jasa digital.
“Jadi, ketika ada kekhawatiran masyarakat apakah transfer atau remitansi akan dikenakan pajak, perlu dibedakan objek transaksinya,” ujar Bimo.
Menurut DJP, SPP-TDLN tidak dirancang untuk memungut pajak dari seluruh transaksi pembayaran lintas negara.
Sebagai contoh, pengiriman uang kepada anak yang sedang menjalani pendidikan di luar negeri tidak termasuk objek pemungutan melalui SPP-TDLN.
Dengan demikian, transfer dana pribadi tidak otomatis dikenakan PPN hanya karena dilakukan melalui sistem pembayaran internasional.
Pembelian Barang dan Jasa Digital Luar Negeri Tetap Menjadi Objek PPN
Berbeda dengan transfer dana pribadi, transaksi pembelian barang atau jasa digital dari luar negeri dapat menjadi objek pemungutan PPN apabila memenuhi ketentuan perpajakan.
SPP-TDLN dirancang untuk mendukung pemungutan pajak atas transaksi digital tersebut melalui sistem pembayaran yang terintegrasi.
“Karena PPN itu dipungut atas pemanfaatan pembelian barang digital dan jasa digital,” katanya menambahkan.
DJP menegaskan bahwa pengenaan pajak didasarkan pada jenis transaksi dan objek yang memenuhi ketentuan PPN.
Sementara itu, pembelian barang fisik dari luar negeri tetap mengikuti aturan perpajakan dan kepabeanan yang berlaku atas impor barang.
Dengan demikian, mekanisme SPP-TDLN difokuskan pada transaksi digital luar negeri yang memenuhi persyaratan pemungutan PPN.
SPP-TDLN Mengacu pada Perpres Nomor 68 Tahun 2025
DJP menjelaskan bahwa pengembangan SPP-TDLN saat ini masih berada dalam tahap stabilisasi sistem.
Penyelenggaraan sistem tersebut mengacu pada Peraturan Presiden Nomor 68 Tahun 2025.
Dalam ketentuan tersebut, PT Jalin Pembayaran Nusantara ditetapkan sebagai pihak penyelenggara sistem.
DJP juga melakukan koordinasi dengan Bank Indonesia (BI) dan Otoritas Jasa Keuangan (OJK) dalam mempersiapkan pelaksanaan mekanisme pemungutan pajak tersebut.
Koordinasi dilakukan untuk memastikan keterlibatan lembaga jasa keuangan dan penyelenggara sistem pembayaran sesuai dengan ketentuan yang berlaku.
Bank dan Lembaga Nonbank Dapat Ditunjuk sebagai Pemungut PPN
Dalam pelaksanaan SPP-TDLN, bank dan lembaga selain bank dapat berperan sebagai pemungut PPN atas transaksi digital luar negeri.
Namun, kewenangan tersebut berlaku bagi lembaga yang secara resmi ditunjuk oleh Direktur Jenderal Pajak.
Pemungutan hanya dilakukan terhadap transaksi yang memenuhi ketentuan sebagai objek PPN.
DJP menegaskan bahwa sistem tersebut bertujuan memperkuat mekanisme pemungutan pajak atas transaksi digital lintas negara tanpa menambah jenis pajak baru.
Pengembangan dan stabilisasi SPP-TDLN masih berlangsung sebelum mekanisme tersebut diterapkan sesuai ketentuan yang ditetapkan pemerintah.
- Penulis :
- Aditya Yohan