Pantau - Otoritas Jasa Keuangan (OJK) menegaskan bahwa transformasi digital sektor keuangan Indonesia harus menjadi mesin produktivitas yang mampu memperluas akses pembiayaan, meningkatkan efisiensi, dan memberikan dampak nyata terhadap pertumbuhan sektor riil serta perekonomian masyarakat.
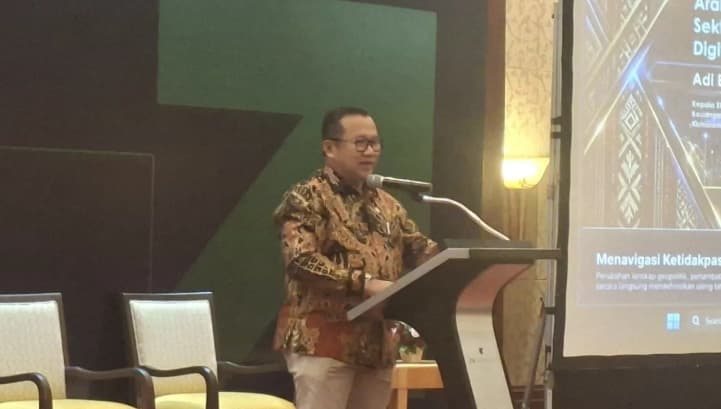
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto OJK, Adi Budiarso, menyatakan pemanfaatan teknologi di industri keuangan tidak boleh hanya berfokus pada kecepatan inovasi.
"Transformasi digital sektor keuangan harus diarahkan menjadi mesin produktivitas yang memperluas akses pembiayaan dan memberikan manfaat nyata bagi sektor riil serta masyarakat," ujar Adi dalam keterangannya di Jakarta, Kamis (8/10/2026).
Menurutnya, masa depan industri jasa keuangan juga ditentukan oleh kemampuan lembaga keuangan menjaga stabilitas, keamanan, tata kelola, perlindungan konsumen, serta manfaat ekonomi dari inovasi yang diterapkan.
OJK menilai penguatan aspek-aspek tersebut semakin penting seiring perkembangan teknologi digital dan meningkatnya tantangan yang dihadapi industri perbankan nasional menjelang 2027.
OJK Catat Kredit Perbankan Tumbuh 13,65 Persen
Adi menjelaskan bahwa industri perbankan Indonesia memasuki 2027 dengan kondisi fundamental yang relatif solid meskipun menghadapi berbagai tantangan struktural.
Berdasarkan data OJK per Agustus 2026, pertumbuhan kredit perbankan nasional mencapai 13,65 persen secara tahunan.
Selain pertumbuhan kredit, indikator permodalan dan kualitas kredit juga menunjukkan kondisi industri perbankan yang relatif terjaga.
Berikut sejumlah indikator kinerja perbankan nasional yang disampaikan OJK.
- Pertumbuhan kredit: 13,65 persen secara tahunan.
- Rasio permodalan: 24,1 persen.
- Rasio kredit bermasalah atau Non-Performing Loan (NPL): 2,11 persen.
Meskipun memiliki fondasi yang relatif kuat, sektor perbankan tetap menghadapi tantangan yang semakin kompleks akibat perubahan teknologi dan kondisi perekonomian global.
Tantangan tersebut mencakup ancaman keamanan siber, perubahan regulasi, ketidakpastian makroekonomi, serta kebutuhan penerapan prinsip lingkungan, sosial, dan tata kelola atau Environmental, Social, and Governance (ESG).
Selain itu, kesenjangan ketersediaan tenaga kerja yang memiliki keterampilan teknologi digital menjadi persoalan yang perlu diantisipasi oleh industri jasa keuangan.
OJK menekankan bahwa perkembangan teknologi harus diimbangi dengan penguatan manajemen risiko agar transformasi digital tidak menimbulkan kerentanan baru dalam sistem keuangan.
Industri Perbankan Diminta Antisipasi Risiko Digital dan Kecerdasan Buatan
Tantangan transformasi sektor keuangan tersebut turut menjadi pembahasan dalam Seminar Nasional yang diselenggarakan Ikatan Alumni Universitas Sumatera Utara (IKA USU) Jakarta pada Selasa (6/10/2026).
Kegiatan tersebut mempertemukan regulator, pelaku industri perbankan, perusahaan teknologi finansial atau financial technology (fintech), akademisi, dan praktisi keuangan.
Ketua IKA USU Jakarta, Tujuh Martogi Siahaan, mengatakan industri perbankan kini menghadapi berbagai tantangan yang muncul secara bersamaan.
Menurutnya, tantangan tersebut tidak hanya berasal dari ketidakpastian makroekonomi dan perubahan regulasi, tetapi juga perkembangan kecerdasan buatan atau Artificial Intelligence (AI), keamanan siber, keberlanjutan, dan kebutuhan sumber daya manusia.
Kondisi tersebut menuntut industri perbankan untuk tidak sekadar menyesuaikan diri terhadap perubahan, tetapi juga mampu mengantisipasi risiko yang berpotensi muncul.
"Melalui seminar ini, IKA USU Jakarta ingin mempertemukan regulator, industri, dan akademisi untuk membangun perspektif bersama dan merumuskan langkah konkret agar perbankan Indonesia semakin tangguh, adaptif, dan kompetitif," ujar Tujuh Martogi Siahaan.
Seminar tersebut menjadi forum diskusi untuk merumuskan strategi penguatan daya saing perbankan Indonesia dalam menghadapi perkembangan industri keuangan menuju 2027.
BTN Kembangkan Teknologi Digital untuk Tingkatkan Efisiensi Perbankan
Sementara itu, Direktur Utama PT Bank Tabungan Negara (Persero) Tbk atau BTN, Nixon L.P. Napitupulu, menekankan bahwa transformasi digital harus memberikan hasil yang dapat dirasakan secara langsung oleh industri dan masyarakat.
Menurut Nixon, pemanfaatan teknologi perlu diarahkan untuk meningkatkan efisiensi operasional, memperkuat tata kelola, serta memperluas akses masyarakat terhadap layanan pembiayaan.
BTN telah mengembangkan sejumlah sistem dan teknologi untuk mendukung transformasi proses bisnis perbankan.
Beberapa teknologi dan sistem yang dikembangkan BTN meliputi:
- Loan Factory untuk mendukung transformasi proses kredit.
- Monoline Collection System untuk pengelolaan proses penagihan.
- Teknologi AI dan Optical Character Recognition (OCR).
- Modernisasi sistem Core Banking.
- Pengembangan sistem BDS.
- Penguatan sistem AS400.
Pengembangan berbagai teknologi tersebut diarahkan untuk meningkatkan efisiensi proses bisnis, memperkuat manajemen risiko, dan mendukung tata kelola perusahaan.
Nixon menegaskan bahwa keberhasilan transformasi digital tidak hanya diukur dari jumlah teknologi yang diterapkan, tetapi juga dari manfaat ekonomi yang dihasilkan.
"Teknologi bukan tujuan akhir transformasi sektor keuangan. Nilai sebenarnya terletak pada kemampuan teknologi untuk memperluas akses pembiayaan, meningkatkan efisiensi, memperkuat resiliensi, dan menggerakkan sektor riil," kata Nixon.
Transformasi Digital Diharapkan Perkuat Daya Saing Perbankan Nasional
OJK menilai perkembangan teknologi digital membuka peluang bagi industri jasa keuangan untuk meningkatkan produktivitas sekaligus memperluas jangkauan layanan kepada masyarakat.
Namun, pemanfaatan teknologi tersebut perlu disertai penguatan sistem keamanan, perlindungan konsumen, serta tata kelola yang bertanggung jawab.
Industri perbankan juga dituntut meningkatkan kesiapan sumber daya manusia agar mampu menghadapi perubahan teknologi, termasuk penerapan kecerdasan buatan dalam berbagai proses bisnis.
Kolaborasi antara regulator, industri keuangan, akademisi, dan praktisi menjadi salah satu langkah untuk menghadapi tantangan tersebut secara bersama-sama.
Dengan pertumbuhan kredit mencapai 13,65 persen secara tahunan pada Agustus 2026, OJK menekankan pentingnya menjaga momentum kinerja perbankan melalui transformasi digital yang berorientasi pada produktivitas dan manfaat ekonomi.
Transformasi tersebut diharapkan mampu memperkuat ketahanan industri jasa keuangan sekaligus mendukung pembiayaan sektor riil dan pertumbuhan ekonomi Indonesia menjelang 2027.
- Penulis :
- Aditya Yohan