Pantau - Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan bahwa penerapan Sistem Pemungutan Pajak Pertambahan Nilai atas Transaksi Digital Luar Negeri (SPP-TDLN) bukan merupakan jenis pajak baru dan tidak secara otomatis mengenakan PPN terhadap seluruh transaksi internasional, termasuk transfer dana pribadi dan remitansi.
Penegasan tersebut disampaikan DJP untuk merespons pernyataan Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, mengenai penerapan sistem pemungutan pajak digital yang disebut akan dilaksanakan pada 9 November 2026.
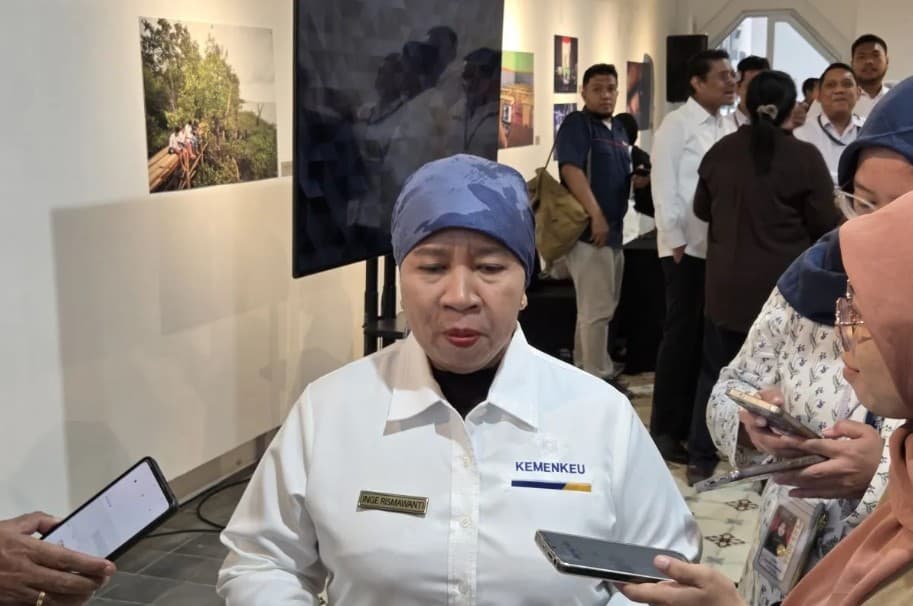
Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP Kementerian Keuangan, Inge Diana Rismawanti, menjelaskan bahwa SPP-TDLN merupakan mekanisme untuk menata pemungutan PPN atas transaksi digital lintas negara sesuai ketentuan perpajakan yang berlaku.
“Yang dimaksud adalah Sistem Pemungutan Pajak Pertambahan Nilai atas Transaksi Digital Luar Negeri (SPP-TDLN) merupakan langkah pemerintah untuk menata pemungutan PPN atas transaksi digital luar negeri secara lebih adil, tertib, dan berbasis teknologi,” kata Direktur Penyuluhan, Pelayanan dan Hubungan Masyarakat DJP Kemenkeu Inge Diana Rismawanti kepada wartawan di Jakarta, Senin (2/11/2026).
Inge memastikan kebijakan tersebut tidak menciptakan jenis pajak baru, tidak mengubah tarif PPN yang berlaku, serta tidak memperluas pengenaan pajak secara otomatis terhadap seluruh transaksi dengan pihak luar negeri.
DJP Pastikan Transfer Uang Pribadi dan Remitansi Tidak Otomatis Kena PPN
Inge menjelaskan bahwa pemungutan pajak melalui SPP-TDLN hanya berlaku untuk transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN berdasarkan ketentuan perpajakan Indonesia.
“Perlu dipahami bahwa tidak semua transaksi luar negeri dikenai PPN. Pemungutan melalui SPP-TDLN hanya dilakukan atas transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN sesuai ketentuan,” ujar Inge.
DJP secara khusus menegaskan bahwa transfer dana pribadi dan pengiriman uang atau remitansi dari luar negeri tidak otomatis dikenai PPN hanya karena melibatkan transaksi lintas negara.
Dengan demikian, aktivitas pengiriman uang masyarakat yang tidak termasuk objek PPN tetap berada di luar cakupan pemungutan pajak melalui sistem tersebut.
Pemerintah merancang SPP-TDLN untuk memberikan kepastian hukum dan meningkatkan ketertiban administrasi perpajakan atas penggunaan layanan digital dari luar negeri.
Sistem tersebut juga bertujuan menciptakan kesetaraan perlakuan perpajakan antara pelaku usaha dalam negeri dan perusahaan luar negeri yang menyediakan layanan digital kepada konsumen Indonesia.
Selain itu, DJP memastikan penggunaan data dalam penyelenggaraan SPP-TDLN harus dilakukan secara aman, terbatas, dan sesuai dengan ketentuan peraturan perundang-undangan.
SPP-TDLN Dirancang Cegah Pemungutan PPN Berganda
Salah satu tujuan utama penerapan SPP-TDLN adalah mencegah terjadinya pemungutan PPN secara berulang terhadap transaksi digital luar negeri yang sama.
Inge menjelaskan bahwa transaksi digital yang telah dikenai PPN melalui pelaku usaha Perdagangan Melalui Sistem Elektronik (PMSE) yang ditunjuk sebagai pemungut tidak akan dipungut kembali melalui SPP-TDLN.
Mekanisme tersebut dirancang agar konsumen tidak menghadapi kewajiban pembayaran PPN lebih dari satu kali atas transaksi yang sama.
Dari sisi masyarakat, penerapan sistem ini juga diharapkan mempermudah pemenuhan kewajiban perpajakan atas pemanfaatan layanan digital luar negeri.
Konsumen tidak perlu lagi melakukan sendiri administrasi penyetoran dan pelaporan PPN untuk transaksi digital tertentu yang sebelumnya mengharuskan pemenuhan kewajiban secara mandiri.
“Mekanisme ini membuat proses menjadi lebih praktis, tertib, dan memberikan kepastian bagi seluruh pihak,” katanya menambahkan.
Melalui pengaturan tersebut, DJP berupaya memperkuat tata kelola perpajakan digital sekaligus memberikan kepastian bagi konsumen dan pelaku usaha yang melakukan transaksi lintas negara.
DJP Tunjuk Enam Lembaga Pemungut PPN Digital Luar Negeri
Pelaksanaan SPP-TDLN memiliki dasar hukum melalui Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 yang mengatur mekanisme pemungutan PPN atas transaksi digital luar negeri.
Sebelum diterapkan secara lebih luas, sistem tersebut telah menjalani tahap pengujian dalam lingkungan sandboxing untuk memastikan mekanisme pemungutan berjalan sesuai kebutuhan dan ketentuan yang berlaku.
Pengujian dilanjutkan dengan periode stabilisasi guna memastikan kesiapan teknologi, proses bisnis, pertukaran data, serta integrasi dengan berbagai pihak yang terlibat.
Sebagai bagian dari persiapan operasional, Direktur Jenderal Pajak Bimo Wijayanto pada 25 September 2026 telah menunjuk enam lembaga sebagai pemungut PPN melalui SPP-TDLN.
Enam lembaga tersebut terdiri atas lima bank penerbit atau issuer bank dan satu perusahaan teknologi finansial atau financial technology (fintech).
Penunjukan tersebut menjadi bagian dari tahapan penerapan sistem pemungutan PPN digital luar negeri yang dilakukan secara bertahap.
DJP juga menyampaikan bahwa sejumlah calon lembaga penerbit lainnya masih menjalani proses stabilisasi sebelum dapat ditetapkan sebagai pemungut PPN.
Penambahan Lembaga Pemungut Menunggu Kesiapan Sistem
Inge menjelaskan bahwa penambahan lembaga pemungut PPN melalui SPP-TDLN akan dilakukan setelah seluruh tahapan persiapan teknis dan operasional selesai.
“ Saat ini calon issuer lainnya sedang dalam periode stabilisasi. Kami akan menyampaikan informasi terkait penunjukan issuer baru, apabila seluruh tahapan persiapan telah diselesaikan, melalui kanal resmi DJP,” tutur Inge.
DJP memastikan informasi mengenai penunjukan lembaga pemungut tambahan akan diumumkan melalui saluran komunikasi resmi agar masyarakat dan pelaku usaha memperoleh kepastian.
Penerapan SPP-TDLN diharapkan mampu meningkatkan efisiensi pemungutan PPN atas transaksi digital lintas negara sekaligus mencegah pemungutan pajak berganda.
Pemerintah juga menargetkan sistem tersebut dapat memperkuat kesetaraan perlakuan perpajakan antara penyedia layanan digital dalam negeri dan luar negeri tanpa mengubah tarif maupun menciptakan jenis pajak baru.
DJP kembali menegaskan bahwa pemungutan PPN melalui SPP-TDLN hanya berlaku terhadap transaksi yang memenuhi ketentuan sebagai objek pajak, sehingga transfer dana pribadi dan remitansi masyarakat tidak otomatis dikenai PPN.
- Penulis :
- Leon Weldrick