Pantau - Majelis Hakim Pengadilan Niaga pada Pengadilan Negeri Jakarta Pusat membatalkan putusan Komisi Pengawas Persaingan Usaha (KPPU) terhadap 97 perusahaan pinjaman daring atau pinjaman online (pinjol) terkait dugaan pelanggaran persaingan usaha dalam penetapan batas atas suku bunga pinjaman.
Putusan yang dibacakan dalam persidangan terbuka untuk umum pada Kamis (22/10/2026) tersebut sekaligus menggugurkan sanksi denda senilai total Rp755 miliar yang sebelumnya dijatuhkan KPPU kepada 97 entitas bisnis penyelenggara layanan pinjaman daring.
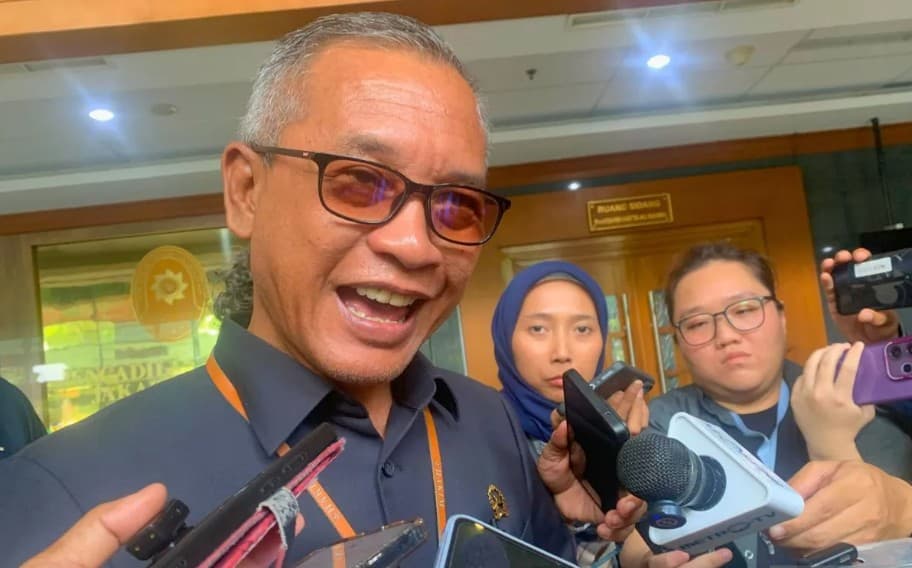
Juru Bicara Pengadilan Negeri Jakarta Pusat, Sunoto, menjelaskan bahwa pembatalan tersebut diputuskan setelah majelis hakim memeriksa upaya hukum keberatan yang diajukan para pelaku usaha terhadap keputusan KPPU.
Persidangan dipimpin Ketua Majelis Hakim Anton Rizal Setiawan dengan dua hakim anggota, yakni Achmad Rasyid Purba dan Arief Adikusumo.
Selain membatalkan putusan KPPU, Pengadilan Niaga Jakarta Pusat juga menghukum lembaga pengawas persaingan usaha tersebut untuk membayar biaya perkara sebesar Rp23,59 juta.
Majelis hakim mendasarkan pembatalan pada empat pertimbangan utama, yakni arahan Otoritas Jasa Keuangan (OJK), perbedaan batas atas bunga dan kesepakatan harga, penentuan pasar bersangkutan, serta tidak terpenuhinya unsur kesepakatan antarpelaku usaha.
KPPU Sebelumnya Denda 97 Perusahaan Pinjol Rp755 Miliar
Sebelumnya, KPPU melalui perkara Nomor 05/KPPU-I/2025 menyatakan sebanyak 97 penyelenggara pinjaman daring terbukti melanggar ketentuan persaingan usaha terkait penetapan batas atas suku bunga pinjaman.
KPPU menilai tindakan tersebut bertentangan dengan Pasal 5 Undang-Undang Nomor 5 Tahun 1999 tentang Larangan Praktik Monopoli dan Persaingan Usaha Tidak Sehat.
Atas pelanggaran yang dinyatakan terbukti tersebut, KPPU menjatuhkan sanksi denda dengan nilai keseluruhan mencapai Rp755 miliar kepada 97 perusahaan penyelenggara layanan pinjaman daring.
Namun, para pelaku usaha mengajukan upaya hukum keberatan terhadap putusan tersebut melalui Pengadilan Niaga Jakarta Pusat.
Setelah memeriksa perkara dan mempertimbangkan sejumlah aspek hukum, majelis hakim menyatakan terdapat alasan yang cukup untuk membatalkan keputusan KPPU.
Pembatalan tersebut didasarkan pada penilaian majelis hakim mengenai dasar kebijakan penetapan batas atas bunga, karakteristik pasar pinjaman daring, serta unsur kesepakatan yang menjadi dasar dugaan pelanggaran.
Hakim Nilai Batas Atas Bunga Pinjol Merupakan Arahan OJK
Pertimbangan pertama majelis hakim berkaitan dengan dasar penetapan batas atas suku bunga pinjaman daring yang dinilai merupakan bagian dari arahan Otoritas Jasa Keuangan.
Majelis hakim mempertimbangkan bahwa pada masa awal perkembangan industri pinjaman daring, belum tersedia peraturan yang secara jelas mengatur kegiatan usaha tersebut, termasuk mengenai lembaga yang bertanggung jawab melakukan pengawasan.
Dalam kondisi tersebut, OJK memberikan arahan terhadap penyelenggaraan industri pinjaman daring, termasuk mengenai batas maksimal bunga yang dapat dikenakan kepada konsumen.
Berdasarkan pertimbangan tersebut, majelis hakim menilai penetapan batas atas suku bunga merupakan bagian dari state action doctrine atau doktrin tindakan negara.
Doktrin tersebut menjadi dasar pertimbangan karena kebijakan batas maksimal bunga dinilai diterapkan berdasarkan arahan otoritas negara yang memiliki fungsi pengawasan terhadap industri jasa keuangan.
Majelis hakim berpendapat bahwa pelaku usaha tidak seharusnya dikenakan hukuman semata-mata karena menjalankan arahan dari otoritas negara yang mengawasi kegiatan usahanya.
Pertimbangan tersebut menjadi salah satu dasar pembatalan putusan KPPU terhadap 97 penyelenggara pinjaman daring.
Pengadilan Bedakan Batas Maksimal Bunga dengan Kesepakatan Harga
Pertimbangan kedua berkaitan dengan perbedaan antara price ceiling atau penetapan batas harga tertinggi dan price fixing atau kesepakatan penetapan harga antarpelaku usaha.
Majelis hakim menilai bahwa penetapan batas atas suku bunga tidak secara otomatis dapat dikategorikan sebagai praktik penetapan harga yang dilarang dalam hukum persaingan usaha.
Menurut pertimbangan hakim, batas maksimal bunga hanya menentukan tingkat bunga tertinggi yang boleh diberlakukan kepada konsumen.
Ketentuan tersebut berbeda dengan kesepakatan penetapan harga bersama yang mengharuskan para pelaku usaha menerapkan harga atau tingkat bunga tertentu secara seragam.
Dengan adanya batas maksimal bunga, perusahaan pinjaman daring tetap memiliki kebebasan menentukan besaran bunga pinjaman sepanjang tidak melampaui batas yang telah ditetapkan.
Majelis hakim juga mempertimbangkan bahwa penetapan batas atas suku bunga bertujuan melindungi konsumen dari kemungkinan tindakan sewenang-wenang pelaku usaha dalam menentukan besaran bunga.
Atas dasar tersebut, majelis hakim menilai penerapan batas maksimal bunga tidak dapat langsung disamakan dengan praktik kesepakatan harga yang melanggar ketentuan persaingan usaha.
Hakim Soroti Perbedaan Pasar Pinjaman Konvensional dan Syariah
Pertimbangan ketiga majelis hakim berkaitan dengan penentuan pasar bersangkutan dalam perkara dugaan pelanggaran persaingan usaha yang sebelumnya diperiksa KPPU.
Majelis hakim tidak sependapat dengan pertimbangan KPPU yang menyatakan bahwa batasan suku bunga dalam Pedoman Perilaku Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) tahun 2018, 2020, dan 2021 berlaku terhadap seluruh 97 perusahaan pinjaman daring dalam satu pasar bersangkutan.
Menurut majelis hakim, perusahaan-perusahaan yang menjadi pihak dalam perkara tersebut tidak seluruhnya menjalankan kegiatan usaha pada pasar yang sama.
Hal tersebut disebabkan adanya penyelenggara pinjaman daring yang menggunakan prinsip konvensional dan penyelenggara yang menjalankan kegiatan berdasarkan prinsip syariah.
Majelis hakim menilai layanan pinjaman konvensional dan syariah memiliki karakteristik berbeda sehingga tidak dapat dianggap sebagai produk sejenis yang saling menggantikan.
Perbedaan karakteristik tersebut menjadi dasar penilaian bahwa kedua jenis layanan tidak dapat langsung dikelompokkan dalam satu pasar bersangkutan.
Dengan demikian, majelis hakim berpendapat bahwa pengelompokan seluruh penyelenggara pinjaman konvensional dan syariah dalam satu pasar tidak memenuhi persyaratan analisis pasar yang digunakan dalam perkara persaingan usaha tersebut.
Majelis Hakim Nilai Tidak Ada Kesepakatan Bersama Penetapan Bunga
Pertimbangan keempat berkaitan dengan unsur perjanjian atau kesepakatan antarpelaku usaha sebagaimana menjadi salah satu dasar dugaan pelanggaran Pasal 5 Undang-Undang Nomor 5 Tahun 1999.
Majelis hakim menilai tidak terdapat kesepakatan bersama yang secara langsung dibuat oleh seluruh 97 perusahaan pinjaman daring mengenai penetapan batas atas suku bunga.
Menurut pertimbangan hakim, ketentuan batas maksimal bunga yang diterapkan para penyelenggara lebih merupakan kewajiban mengikuti Pedoman Perilaku AFPI daripada hasil perjanjian sukarela antarpelaku usaha.
Majelis hakim juga mempertimbangkan bahwa tidak seluruh perusahaan yang menjadi pihak dalam perkara tersebut terlibat dalam proses penyusunan pedoman AFPI.
Meskipun tidak semuanya terlibat dalam penyusunan, perusahaan-perusahaan tersebut tetap diwajibkan mengikuti ketentuan yang telah ditetapkan dalam pedoman.
Selain itu, pedoman AFPI disertai ancaman sanksi bagi penyelenggara yang tidak mematuhi ketentuannya.
Kondisi tersebut dinilai majelis hakim mengandung unsur "pemaksaan" dalam penerapan aturan kepada perusahaan penyelenggara pinjaman daring.
Berdasarkan pertimbangan tersebut, kepatuhan perusahaan terhadap pedoman AFPI tidak dapat langsung dianggap sebagai bukti adanya kesepakatan penetapan harga yang dilarang oleh hukum persaingan usaha.
Majelis hakim kemudian menyimpulkan bahwa unsur kesepakatan antarpelaku usaha yang menjadi dasar putusan KPPU tidak terpenuhi menurut penilaian pengadilan.
Pengadilan Minta Koordinasi Antarlembaga Negara Diperkuat
Selain memberikan pertimbangan mengenai penetapan batas atas suku bunga, Majelis Hakim Pengadilan Niaga Jakarta Pusat turut menyoroti pentingnya koordinasi antarlembaga negara dalam menyusun dan menerapkan kebijakan yang berkaitan dengan kegiatan usaha.
Majelis hakim berharap lembaga yang memiliki kewenangan dalam pengaturan, pengawasan, dan penegakan hukum dapat meningkatkan koordinasi agar kebijakan yang diterapkan tidak menimbulkan pertentangan.
Koordinasi tersebut dinilai penting untuk memberikan kepastian hukum bagi pelaku usaha yang menjalankan kegiatan berdasarkan arahan otoritas pengawas.
Majelis hakim juga menilai perbedaan kebijakan antarlembaga berpotensi menimbulkan persoalan hukum apabila tidak disertai koordinasi yang memadai.
Melalui putusan tersebut, Pengadilan Niaga Jakarta Pusat menegaskan pandangannya bahwa pelaku usaha tidak dapat dihukum semata-mata karena melaksanakan arahan dari otoritas negara yang memiliki kewenangan mengawasi kegiatan usahanya.
Dengan empat dasar pertimbangan tersebut, majelis hakim membatalkan putusan KPPU dalam perkara Nomor 05/KPPU-I/2025 terhadap 97 perusahaan pinjaman daring.
Pembatalan putusan itu sekaligus menggugurkan sanksi denda dengan total Rp755 miliar berdasarkan putusan Pengadilan Niaga Jakarta Pusat pada 22 Oktober 2026.
Selain itu, KPPU diwajibkan membayar biaya perkara sebesar Rp23,59 juta sebagaimana ditetapkan dalam putusan pengadilan.
- Penulis :
- Arian Mesa