Pantau - Otoritas Jasa Keuangan (OJK) menyetujui penggabungan atau merger 117 Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) menjadi 33 lembaga hingga September 2026, sementara lebih dari 200 BPR/BPRS lainnya masih menjalani proses perizinan penggabungan.
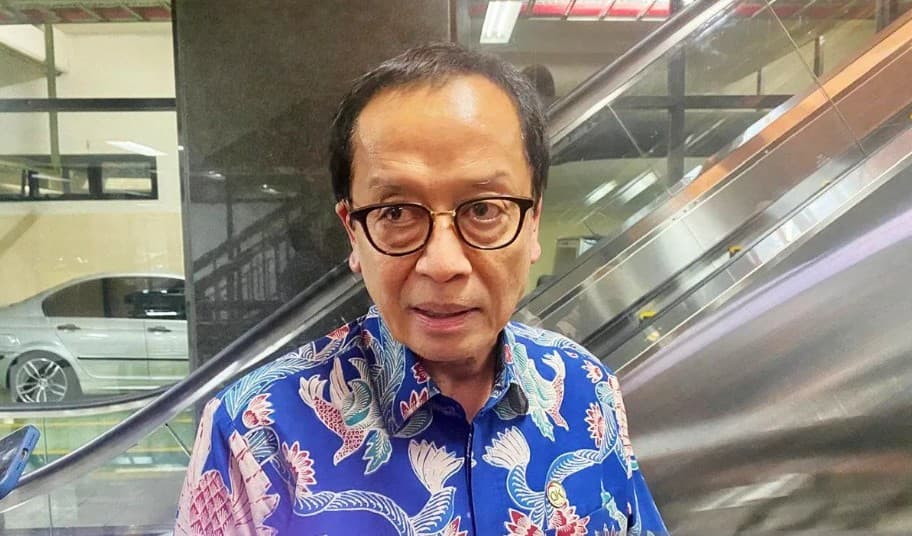
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menyampaikan perkembangan tersebut melalui keterangan resmi di Jakarta, Jumat (16/10/2026).
Menurut Dian, konsolidasi industri BPR dan BPRS masih terus berlangsung sebagai bagian dari upaya memperkuat struktur permodalan, tata kelola, dan daya saing perbankan nasional.
“Dapat kami sampaikan bahwa proses penggabungan atau merger antar BPR/BPRS masih berlangsung dan terus mengalami penambahan hingga saat ini,” kata Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae dalam keterangannya di Jakarta, Jumat.
OJK menegaskan bahwa berkurangnya jumlah BPR/BPRS akibat merger tidak berarti seluruh lembaga yang bergabung harus menghentikan kegiatan operasional maupun pelayanan kepada masyarakat.
Penggabungan tersebut diharapkan menghasilkan lembaga perbankan dengan permodalan lebih kuat, manajemen lebih baik, dan kemampuan pelayanan yang semakin meningkat.
OJK Jelaskan Merger BPR Tidak Berarti Seluruh Kantor Ditutup
Dian menjelaskan bahwa penurunan jumlah kelembagaan BPR/BPRS merupakan konsekuensi dari perubahan status lembaga yang bergabung menjadi kantor cabang.
Dengan demikian, proses merger mengurangi jumlah entitas perbankan yang berdiri sendiri tanpa serta-merta menghilangkan keberadaan layanan perbankan bagi masyarakat.
Perubahan status menjadi kantor cabang memungkinkan kegiatan pelayanan kepada nasabah tetap dilanjutkan dalam struktur kelembagaan hasil penggabungan.
OJK berharap penguatan permodalan dan manajemen melalui konsolidasi dapat membantu BPR/BPRS meningkatkan kualitas pelayanan.
Selain itu, penggabungan lembaga diharapkan dapat memperkuat kemampuan bank dalam menjalankan kegiatan usaha secara lebih efisien.
Dian menekankan bahwa manfaat konsolidasi tidak dapat dinilai hanya berdasarkan berkurangnya jumlah lembaga perbankan.
Menurutnya, hasil penggabungan perlu dilihat dari peningkatan kualitas kelembagaan, penguatan modal, perbaikan tata kelola, dan kemampuan memberikan pelayanan kepada masyarakat.
Lebih dari 200 BPR dan BPRS Masih Jalani Proses Merger
Selain 117 BPR/BPRS yang telah memperoleh persetujuan penggabungan menjadi 33 lembaga, OJK mencatat lebih dari 200 BPR/BPRS lainnya masih berada dalam proses perizinan merger.
Proses tersebut merupakan bagian dari kebijakan konsolidasi yang terus didorong regulator untuk memperkuat ketahanan industri perbankan.
Salah satu kelompok yang menjadi perhatian dalam kebijakan konsolidasi adalah BPR/BPRS yang berada dalam kepemilikan atau pengendalian Pemegang Saham Pengendali (PSP) yang sama.
BPR/BPRS dengan kepemilikan atau pengendalian PSP yang sama dikenal sebagai BPR/BPRS grup.
Konsolidasi kelompok perbankan tersebut dilaksanakan berdasarkan Peraturan Otoritas Jasa Keuangan (POJK) Nomor 7 Tahun 2024 tentang BPR dan BPRS.
Ketentuan tersebut menjadi salah satu landasan regulasi bagi penggabungan lembaga perbankan yang berada dalam satu kelompok kepemilikan atau pengendalian.
OJK menempatkan kebijakan konsolidasi sebagai instrumen untuk memperkuat struktur industri sekaligus meningkatkan kemampuan BPR/BPRS menghadapi persaingan sektor keuangan.
Konsolidasi Ditargetkan Perkuat Modal dan Manajemen Risiko
OJK menilai penggabungan BPR/BPRS berpotensi memberikan sejumlah manfaat bagi penguatan industri perbankan.
Salah satu manfaat yang diharapkan adalah peningkatan efisiensi operasional melalui pengelolaan sumber daya dan kegiatan usaha yang lebih terintegrasi.
Konsolidasi juga diarahkan untuk memperkuat permodalan agar BPR/BPRS memiliki kemampuan keuangan yang lebih baik dalam menjalankan kegiatan usaha.
Selain penguatan modal, perbaikan tata kelola perusahaan menjadi salah satu tujuan penting dalam proses penggabungan.
Tata kelola yang lebih baik diperlukan agar kegiatan usaha BPR/BPRS tetap berjalan sesuai prinsip kehati-hatian perbankan.
OJK juga berharap konsolidasi dapat meningkatkan kualitas manajemen risiko sehingga lembaga perbankan mampu mengidentifikasi dan mengendalikan risiko kegiatan usahanya.
Manfaat lainnya adalah peningkatan kapasitas pelayanan kepada masyarakat serta penguatan fungsi intermediasi perbankan.
Fungsi intermediasi berkaitan dengan kemampuan bank menghimpun dana dari masyarakat dan menyalurkannya kembali melalui kredit atau pembiayaan.
Dengan struktur kelembagaan yang lebih kuat, BPR/BPRS diharapkan mampu meningkatkan kemampuan dalam memenuhi kebutuhan layanan keuangan masyarakat.
Namun, Dian mengingatkan bahwa manfaat konsolidasi tidak selalu dapat dirasakan secara langsung setelah proses penggabungan selesai.
Penguatan kelembagaan, permodalan, tata kelola, dan kapasitas usaha membutuhkan waktu sebelum memberikan dampak yang optimal.
Karena itu, evaluasi terhadap hasil konsolidasi perlu dilakukan secara menyeluruh dan berkesinambungan.
OJK Soroti Tantangan Modal, Teknologi, dan Kualitas Kredit BPR
Di tengah proses konsolidasi, OJK mengakui bahwa industri BPR/BPRS masih menghadapi sejumlah tantangan yang perlu mendapat perhatian.
Salah satu tantangan utama adalah kebutuhan penguatan permodalan untuk memastikan lembaga perbankan memiliki kemampuan keuangan yang memadai.
OJK juga menyoroti pentingnya peningkatan kualitas tata kelola dan manajemen risiko dalam kegiatan usaha BPR/BPRS.
Selain itu, penguatan kompetensi sumber daya manusia menjadi kebutuhan untuk mendukung pengelolaan lembaga perbankan yang lebih profesional.
Pemanfaatan teknologi informasi turut menjadi perhatian karena diperlukan untuk meningkatkan efisiensi operasional dan mengembangkan layanan perbankan.
Tantangan lainnya adalah kemampuan BPR/BPRS dalam menjaga kualitas kredit di tengah perubahan kondisi perekonomian.
Pengelolaan kualitas kredit menjadi aspek penting karena penyaluran kredit merupakan salah satu kegiatan utama dalam model bisnis BPR.
OJK menekankan bahwa peningkatan efisiensi dan daya saing harus tetap mempertahankan karakteristik BPR sebagai lembaga keuangan yang dekat dengan masyarakat.
Peran BPR dalam memberikan layanan keuangan kepada sektor usaha mikro, kecil, dan menengah (UMKM) juga perlu terus dijaga.
Aset BPR dan BPRS Tumbuh 3,22 Persen pada Agustus 2026
OJK menyatakan bahwa kondisi industri BPR/BPRS secara umum masih terjaga meskipun menghadapi berbagai tantangan penguatan kelembagaan dan operasional.
Penilaian tersebut antara lain didasarkan pada pertumbuhan aset, dana pihak ketiga, dan kredit yang masih mencatatkan angka positif.
Berdasarkan data OJK, aset industri BPR/BPRS pada Agustus 2026 tumbuh sebesar 3,22 persen secara tahunan atau year on year (yoy).
Pada periode yang sama, dana pihak ketiga (DPK) industri BPR/BPRS meningkat sebesar 3,14 persen dibandingkan Agustus tahun sebelumnya.
Dana pihak ketiga merupakan dana yang dihimpun perbankan dari masyarakat melalui produk simpanan sesuai dengan ketentuan masing-masing lembaga.
Sementara itu, penyaluran kredit industri BPR/BPRS mencatatkan pertumbuhan sebesar 3,37 persen secara tahunan.
Pertumbuhan kredit tersebut menjadi yang tertinggi dibandingkan dua indikator lainnya yang disampaikan OJK.
Ketiga indikator tersebut menunjukkan bahwa industri BPR/BPRS masih mencatatkan pertumbuhan positif dari sisi aset, penghimpunan dana masyarakat, dan penyaluran kredit.
OJK juga mengingatkan bahwa BPR/BPRS memiliki karakteristik dan model bisnis yang berbeda dibandingkan bank umum.
Karena itu, penilaian dan perbandingan kinerja antara BPR/BPRS dan bank umum perlu dilakukan secara proporsional.
OJK Pastikan Pengawasan Merger BPR dan BPRS Terus Berlanjut
OJK menyatakan akan terus memantau perkembangan kinerja industri BPR/BPRS, termasuk dampak penggabungan terhadap kondisi kesehatan lembaga perbankan.
Pemantauan tersebut dilakukan untuk memastikan konsolidasi memberikan manfaat terhadap penguatan modal, tata kelola, manajemen risiko, dan keberlanjutan kegiatan usaha.
“Selanjutnya, OJK akan terus memantau kinerja BPR/BPRS dan mendorong agar konsolidasi serta penguatan industri dapat meningkatkan kesehatan dan daya saing BPR/BPRS secara berkelanjutan,” kata Dian.
OJK berharap penggabungan lembaga perbankan dapat meningkatkan efisiensi sekaligus memperluas kapasitas pelayanan kepada masyarakat.
Penguatan fungsi intermediasi juga menjadi perhatian agar BPR/BPRS tetap mampu menjalankan perannya dalam mendukung kebutuhan pembiayaan masyarakat dan sektor UMKM.
Dengan telah disetujuinya merger 117 BPR/BPRS menjadi 33 lembaga hingga September 2026, OJK masih melanjutkan proses perizinan penggabungan terhadap lebih dari 200 BPR/BPRS lainnya.
Konsolidasi tersebut diharapkan menghasilkan industri BPR/BPRS yang lebih sehat, memiliki daya saing lebih kuat, dan tetap mampu memberikan layanan keuangan kepada masyarakat secara berkelanjutan.
- Penulis :
- Shila Glorya