Pantau - Otoritas Jasa Keuangan (OJK) menyiapkan strategi pemetaan potensi ekonomi daerah untuk meningkatkan kualitas penyaluran kredit usaha mikro, kecil, dan menengah (UMKM), seiring dengan total pembiayaan sektor tersebut yang mencapai Rp1.956 triliun pada Agustus 2026.
Strategi tersebut diarahkan untuk memastikan pembiayaan UMKM lebih tepat sasaran, sesuai dengan karakteristik ekonomi setiap daerah, dan dapat berlangsung secara berkelanjutan.
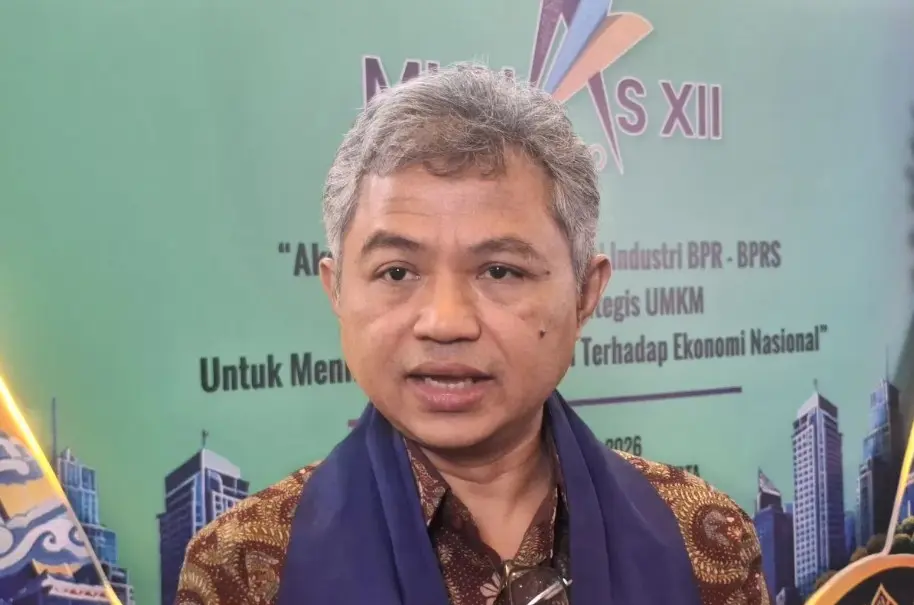
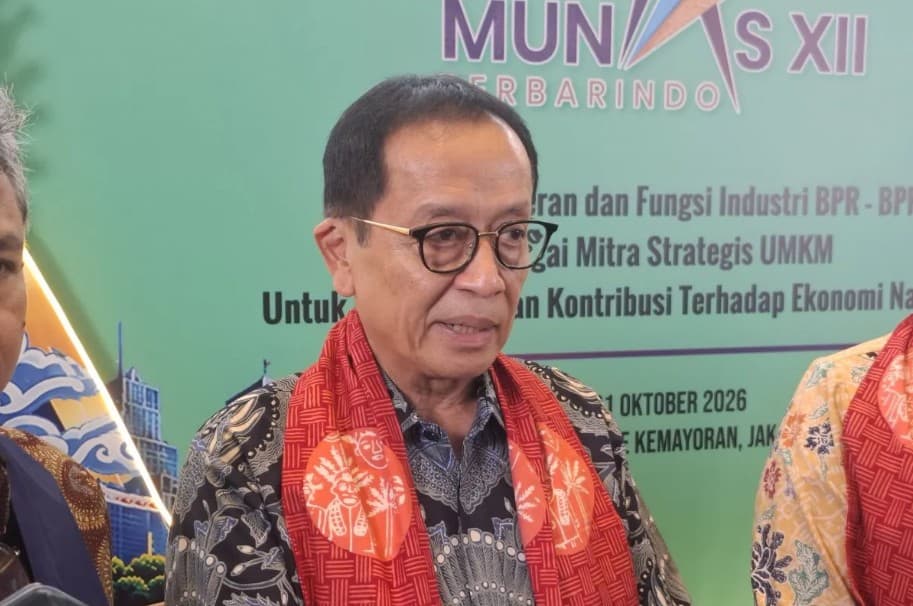
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menegaskan bahwa penguatan pembiayaan UMKM ke depan tidak hanya berfokus pada peningkatan jumlah kredit, tetapi juga kualitas penyalurannya.
Pernyataan tersebut disampaikan Dian dalam Seminar Nasional dan Musyawarah Nasional (Munas) XII Perhimpunan Bank Perekonomian Rakyat Indonesia (Perbarindo) di Jakarta, Senin, 19 Oktober 2026.
"Concern kita ke depan bukan lagi kuantitas, tapi concern kita ke depan itu adalah kualitas," kata Dian.
Menurut Dian, peningkatan kualitas pembiayaan diperlukan agar kredit yang disalurkan benar-benar mendukung perkembangan usaha masyarakat sekaligus memperhatikan risiko pembiayaan bermasalah.
OJK Petakan Potensi Ekonomi Daerah untuk Perluas Kredit UMKM
Dian menjelaskan bahwa OJK akan melakukan kajian potensi ekonomi di berbagai daerah untuk mengidentifikasi sektor usaha yang memiliki peluang berkembang.
Pemetaan tersebut juga digunakan untuk mengetahui pelaku UMKM yang berpotensi mendukung pengembangan sektor ekonomi unggulan di wilayah masing-masing.
Melalui pendekatan ini, OJK berupaya memperoleh gambaran lebih lengkap mengenai karakteristik perekonomian daerah, kebutuhan permodalan, dan peluang pertumbuhan usaha masyarakat.
Dian menyampaikan bahwa kantor-kantor OJK di daerah akan dilibatkan secara langsung dalam pelaksanaan pemetaan tersebut.
Kantor OJK akan bekerja sama dengan bank umum serta Bank Perekonomian Rakyat (BPR) untuk mengidentifikasi peluang penyaluran kredit kepada pelaku usaha.
Kerja sama tersebut juga diarahkan untuk menjangkau UMKM yang memiliki potensi usaha, tetapi belum memperoleh akses pembiayaan dari lembaga perbankan.
Dengan informasi yang lebih lengkap mengenai kondisi ekonomi daerah, bank diharapkan dapat memahami potensi usaha calon debitur sebelum mengambil keputusan pemberian kredit.
Pendekatan tersebut juga diharapkan membantu perbankan menyesuaikan pembiayaan dengan kemampuan dan kebutuhan masing-masing pelaku UMKM.
"Nah, berdasarkan hal ini kemudian kita akan bekerja sama dengan seluruh bank dan seluruh BPR di setiap kantor kita untuk memastikan bahwa penyaluran kredit itu mungkin lebih akan lebih sustain," ujar Dian.
OJK Dorong Pendampingan Usaha hingga Perluasan Akses Pasar
Selain memetakan potensi ekonomi daerah, OJK menyiapkan penguatan ekosistem UMKM melalui koordinasi dengan kementerian, lembaga pemerintah, dan industri perbankan.
Koordinasi tersebut diarahkan untuk menyediakan dukungan yang lebih menyeluruh sehingga pengembangan usaha tidak hanya bergantung pada ketersediaan kredit.
Salah satu bentuk dukungan yang disiapkan adalah pendampingan usaha untuk meningkatkan kemampuan pelaku UMKM dalam menjalankan dan mengembangkan kegiatan bisnis.
OJK juga mendorong penyediaan bantuan teknis sesuai dengan kebutuhan dan karakteristik sektor usaha masing-masing.
Penguatan kapasitas sumber daya manusia menjadi perhatian agar pelaku UMKM memiliki kemampuan lebih baik dalam mengelola kegiatan usaha.
Selain itu, OJK menilai peningkatan tata kelola usaha diperlukan untuk mendukung keberlanjutan bisnis UMKM.
Digitalisasi juga menjadi bagian dari strategi penguatan ekosistem karena pemanfaatan teknologi dapat membantu pengembangan kegiatan usaha.
Di sisi pemasaran, OJK mendorong perluasan akses pasar agar pelaku UMKM memiliki peluang lebih besar untuk menjual produk yang dihasilkan.
Pendampingan tersebut juga diarahkan untuk mempertemukan pelaku usaha dengan pembeli hasil produksi atau off-taker.
Keberadaan off-taker diharapkan membantu UMKM memperoleh akses pembeli sehingga pembiayaan yang diterima dapat didukung oleh peluang pemasaran produk.
OJK Siapkan Pedoman Pembiayaan dan Sistem Informasi Terintegrasi
Untuk mendukung penguatan pembiayaan UMKM, OJK telah memulai sejumlah langkah kebijakan dan pengawasan.
Salah satunya adalah memantau implementasi Peraturan OJK Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada UMKM.
OJK juga sedang menyusun pedoman pelaksanaan peraturan tersebut untuk mendukung penerapannya dalam kegiatan pembiayaan.
Selain penguatan regulasi, OJK mulai membahas pemanfaatan metode penilaian kelayakan kredit atau credit scoring bagi calon debitur UMKM.
Pembahasan tersebut menjadi bagian dari upaya mengembangkan pendekatan penilaian kelayakan pembiayaan yang sesuai dengan kebutuhan pelaku usaha.
OJK juga menyusun panduan pemanfaatan fungsi sosial perbankan syariah untuk mendukung UMKM yang belum memenuhi persyaratan memperoleh pembiayaan.
Panduan tersebut diharapkan membuka peluang dukungan bagi kelompok usaha yang masih menghadapi kendala dalam mengakses layanan keuangan.
Di samping itu, OJK melakukan pemetaan ekosistem pembiayaan bersama para pemangku kepentingan untuk mengidentifikasi kebutuhan dan peluang penguatan akses pendanaan.
OJK juga mengembangkan Sistem Informasi Pembiayaan UMKM yang terintegrasi guna meningkatkan ketersediaan serta pemanfaatan data pembiayaan.
Langkah lainnya mencakup penyempurnaan dasbor pembiayaan UMKM dan penyusunan metodologi indeks pembiayaan untuk memperkuat pengukuran serta analisis perkembangan sektor tersebut.
Pengembangan sistem informasi, dasbor, dan indeks pembiayaan menjadi bagian dari upaya OJK memperkuat penyusunan kebijakan berbasis data.
Sebagai bagian dari langkah tersebut, OJK telah meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I 2026 pada awal Oktober 2026.
Pembiayaan UMKM Capai Rp1.956 Triliun, Tumbuh 3,36 Persen
Berdasarkan data yang dipaparkan Dian, total pembiayaan UMKM dari seluruh sektor jasa keuangan mencapai Rp1.956 triliun pada Agustus 2026.
Jumlah tersebut mengalami pertumbuhan sebesar 3,36 persen secara tahunan dibandingkan dengan periode yang sama pada tahun sebelumnya.
Sektor perbankan menjadi sumber pembiayaan UMKM terbesar dengan pangsa mencapai 82,78 persen dari total pembiayaan seluruh sektor jasa keuangan.
Sebagai perbandingan, berdasarkan laporan resmi OJK yang diterbitkan pada 7 Oktober 2026, total pembiayaan UMKM pada Juli 2026 tercatat sebesar Rp1.949 triliun.
Pembiayaan pada Juli tersebut tumbuh sebesar 3,09 persen secara tahunan dengan pangsa sektor perbankan mencapai 82,62 persen.
Dengan demikian, total pembiayaan UMKM meningkat Rp7 triliun dari Juli menjadi Agustus 2026.
Pertumbuhan tahunan pembiayaan juga meningkat dari 3,09 persen menjadi 3,36 persen atau bertambah 0,27 poin persentase.
Sementara itu, pangsa pembiayaan sektor perbankan meningkat dari 82,62 persen pada Juli menjadi 82,78 persen pada Agustus 2026.
Secara khusus, nilai kredit UMKM yang disalurkan sektor perbankan pada Agustus 2026 mencapai Rp1.529,38 triliun.
Nilai tersebut setara dengan 16,66 persen dari total kredit perbankan pada periode yang sama.
Kredit UMKM perbankan tercatat tumbuh sebesar 2,32 persen secara tahunan.
Dari sisi kualitas pembiayaan, rasio kredit bermasalah atau non-performing loan (NPL) pada segmen UMKM perbankan tercatat sebesar 4,53 persen.
Data tersebut menjadi salah satu dasar bagi OJK dalam memperhatikan keseimbangan antara pertumbuhan penyaluran kredit dan kualitas pembiayaan UMKM.
OJK Soroti Peran BPR dan BPRS dalam Menggerakkan Ekonomi Daerah
Dian juga menyoroti peran strategis BPR dan Bank Perekonomian Rakyat Syariah (BPRS) dalam mendukung kegiatan usaha masyarakat di berbagai daerah.
Menurutnya, kedua jenis lembaga keuangan tersebut memiliki keterkaitan kuat dengan sektor UMKM karena sebagian besar penyaluran kredit dan pembiayaannya diarahkan kepada pelaku usaha kecil dan menengah.
Pada Agustus 2026, porsi kredit UMKM pada BPR tercatat melampaui 50 persen dari total penyaluran kredit lembaga tersebut.
Kondisi serupa terjadi pada BPRS dengan porsi pembiayaan UMKM mencapai lebih dari 50 persen dari total pembiayaannya.
Dian menyampaikan bahwa total penyaluran kredit dan pembiayaan industri BPR-BPRS mencapai Rp179,48 triliun.
Penyaluran kredit dan pembiayaan tersebut tercatat mengalami pertumbuhan sebesar 3,7 persen.
Dari sisi permodalan, rasio kecukupan modal BPR tercatat sebesar 28,5 persen, sedangkan BPRS mencapai 17,31 persen.
Data tersebut menjadi salah satu gambaran kondisi industri BPR dan BPRS dalam mendukung pembiayaan UMKM di berbagai daerah.
Dian meyakini industri BPR dan BPRS memiliki kemampuan untuk mengambil peran lebih besar dalam pemberdayaan pelaku usaha serta pertumbuhan ekonomi daerah.
"Kami sangat yakin industri BPR dan BPRS dapat memainkan peran yang besar dan strategis dalam pemberdayaan UMKM dan menggerakkan ekonomi daerah," kata Dian.
Melalui pemetaan potensi ekonomi, penguatan pendampingan usaha, pemanfaatan data pembiayaan, serta kerja sama dengan industri perbankan, OJK berupaya mendorong penyaluran kredit UMKM yang lebih tepat sasaran.
Penguatan ekosistem tersebut juga diharapkan dapat meningkatkan kualitas pembiayaan, menekan risiko kredit bermasalah, dan mendukung pertumbuhan perekonomian daerah secara berkelanjutan.
- Penulis :
- Arian Mesa